Como funciona a tabela Price em um financiamento
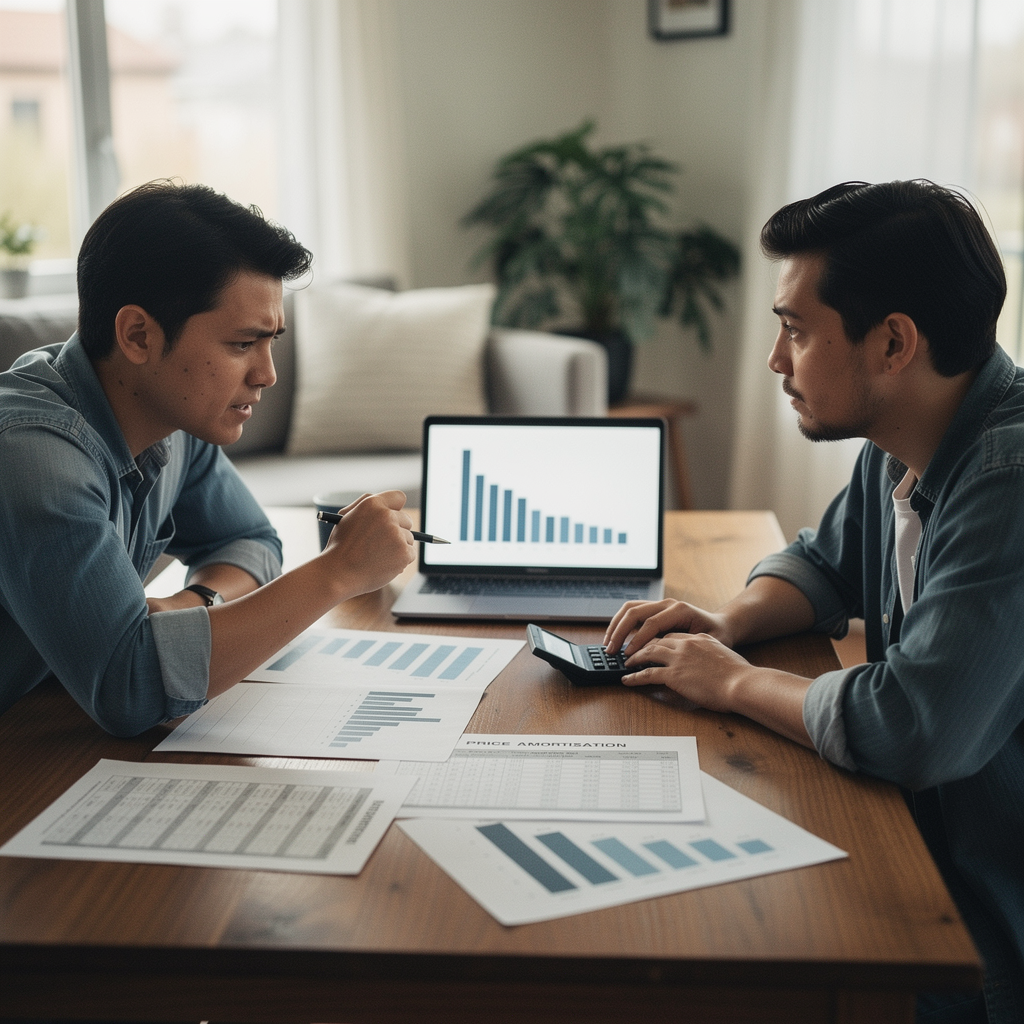
O que ninguém te conta sobre a tabela Price
Você já parou pra pensar como é que os bancos e financeiras conseguem calcular o valor das prestações de um financiamento? Tá, eu sei que isso pode parecer um bicho de sete cabeças, mas é mais simples do que você imagina. A real é que, por trás de todo esse processo, existe uma tabela que rege as regras do jogo: a tabela Price.
Falando nisso, você também sente isso? Que, às vezes, parece que os bancos estão te cobrando uma fortuna em juros? Eu particularmente acho que isso acontece porque muita gente não entende direito como a tabela Price funciona. E se eu te dissesse que, com um pouco de conhecimento, você pode acabar pagando menos juros do que imagina?
Vamos por partes…
Primeiro, vamos entender o que é a tabela Price. Em resumo, é um método de cálculo que divide o valor do financiamento em prestações iguais, considerando os juros e o prazo de pagamento. Olha só, é tipo quando você compra um carro e precisa pagar em 60 prestações: a tabela Price é usada para calcular o valor de cada uma dessas prestações.
Na verdade, deixando mais claro, a tabela Price leva em consideração a taxa de juros, o prazo de pagamento e o valor do financiamento para calcular o valor de cada prestação. E olha que eu já testei de tudo, mas é impressionante como isso pode fazer uma grande diferença no valor final que você acabará pagando.
E se eu te dissesse que…
…a tabela Price não é a única opção? Eu sei, eu sei, é o que todo mundo usa, mas é importante saber que existem outras formas de calcular as prestações, como a tabela SAC (Sistema de Amortização Constante) e a tabela Price com juros compostos. Sabe o que mais? Cada uma dessas opções tem seus prós e contras, e entender as diferenças pode ser fundamental para tomar a decisão certa.
— e isso é importante —, pois, dependendo da opção que você escolher, pode acabar pagando mais ou menos juros ao longo do financiamento. Já parou pra pensar como isso pode afetar seu orçamento a longo prazo? Eu acho que é fundamental considerar todas as opções antes de fechar um financiamento.
O que os bancos não te contam
A real é que os bancos geralmente preferem a tabela Price porque ela é mais simples de calcular e entender. Mas, será que isso é sempre a melhor opção para você? Eu não tão certo. Olha que loucura esse número: se você financiar R$ 50.000,00 com juros de 12% ao ano por 60 meses, usando a tabela Price, você acabará pagando cerca de R$ 67.000,00 ao final do financiamento. Isso mesmo, você pagará R$ 17.000,00 em juros!
(e olha que eu já testei de tudo) Se você optar por outra forma de cálculo, como a tabela SAC, pode acabar pagando menos juros. Mas, é importante lembrar que cada opção tem suas vantagens e desvantagens, e é fundamental entender as diferenças antes de tomar uma decisão.
Um exemplo do cotidiano
Lembra quando você comprou aquele apartamento e teve que financiar o valor? Eu lembro que, na época, eu não entendia nada sobre a tabela Price e acabei pagando uma fortuna em juros. Mas, com o tempo, eu aprendi que é fundamental entender como funciona o cálculo das prestações para não acabar pagando mais do que o necessário.
Eu particularmente acho que é importante considerar todas as opções antes de fechar um financiamento. E se eu te dissesse que, com um pouco de conhecimento, você pode acabar economizando uma grande quantia em juros? Será que isso não vale a pena?
Um recado final
Me conta aqui nos comentários se você também já se sentiu perdido com a tabela Price e como você resolveu o problema. E, se você tiver alguma dúvida, sinta-se à vontade para perguntar. Eu estou aqui para ajudar.
Na próxima, vou falar sobre como você pode usar a tabela Price para economizar dinheiro em juros. É um spoiler, mas eu posso adiantar que é fundamental entender como funciona o cálculo das prestações para não acabar pagando mais do que o necessário. Então, fique ligado!